
Feedlot: por qué el margen proyectado no siempre refleja el resultado real

Antes de decidir cuánto se puede ganar en un nuevo ciclo de engorde a corral, es necesario saber cuánto dejó realmente el anterior. La diferencia entre los resultados proyectados y los efectivamente obtenidos puede ser significativa, especialmente cuando cambian los precios de la hacienda y del alimento.
(NAP) Los márgenes económicos del feedlot suelen calcularse a partir de los valores vigentes al momento de tomar una decisión: precio de la invernada, costo del alimento y un precio estimado para el gordo que se venderá meses más tarde. El problema es que ese último valor todavía es desconocido.
Por eso, un margen proyectado es apenas una fotografía de las condiciones existentes cuando se inicia el ciclo. El resultado real se construye meses después, con precios y costos que pueden ser muy diferentes, señaló un trabajo elaborada por el Ing. Agr. Andrés Halle del Centro Argentino de Ingenieros Agronomos (CADIA)
La primera cuestión, entonces, debería ser separar dos análisis: qué resultado tuvo el ciclo que terminó y qué resultado podría tener un nuevo ciclo.
Para medir el ciclo cerrado deben utilizarse el precio al que efectivamente se vendió la hacienda, el valor que tenía la invernada al momento de comprarla y los costos realmente incurridos. Recién después corresponde evaluar si, con los valores actuales, conviene volver a encerrar.
En ese análisis futuro, como el precio de venta es incierto, una alternativa más útil que fijar un valor arbitrario es calcular qué precio debería alcanzar el gordo para llegar al punto de equilibrio.
El alimento, otro punto clave
 La valoración del alimento también puede generar distorsiones, especialmente en los sistemas integrados de agricultura y feedlot.
Cuando el maíz se produce dentro de la propia empresa, no necesariamente corresponde asignarle automáticamente el precio de pizarra vigente. El costo de oportunidad debe estar relacionado con la alternativa productiva que se resignó al utilizar la tierra para producir ese grano.
La situación es diferente cuando se trata de maíz seco almacenado. En ese caso existe una alternativa concreta de venta y, por lo tanto, debe contemplarse el costo financiero del capital inmovilizado y los gastos de almacenamiento.
El problema, señala el análisis, aparece cuando se toma el precio actual del mercado para valorizar el alimento, mientras el precio de venta del gordo todavía es una hipótesis. De esa manera se combinan valores actuales con un precio futuro y se obtiene un resultado que puede servir como escenario, pero que no necesariamente representa la rentabilidad real del ciclo.
La diferencia puede ser enorme
Un ejemplo permite visualizar la magnitud de la diferencia. En un ejercicio realizado con valores expresados en moneda constante de agosto de 2026, se comparan dos metodologías.
En el caso A se utilizan los precios de compra y venta vigentes al momento del análisis y el alimento se valora al costo de oportunidad de ese momento. En el caso B se toma el precio de compra de cuatro meses atrás, el precio de venta actual y el costo del alimento correspondiente al momento en que se decidió guardarlo. El segundo método busca reconstruir el resultado del ciclo efectivamente terminado.
Los resultados muestran hasta qué punto las proyecciones pueden alejarse de la realidad. Para un ciclo cerrado en febrero, el resultado real fue de $307.020 por cabeza, mientras que cuatro meses antes, con el criterio de cálculo ex ante, se había proyectado un quebranto de $51.432.
La situación también puede darse en sentido contrario. En mayo, el margen proyectado mostraba una ganancia de $78.934 por cabeza, pero cuando ese ciclo terminó en septiembre, el resultado real fue una pérdida de $105.725.
La explicación está, fundamentalmente, en la sensibilidad del negocio al precio de venta. Una variación relativamente pequeña en el valor del gordo puede modificar de manera sustancial el resultado económico del engorde.
Una herramienta para mirar el riesgo
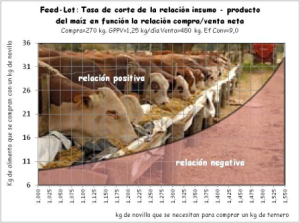 En este contexto, la denominada tasa de corte permite analizar la relación entre tres variables centrales: precio de compra de la hacienda, precio de venta y costo del alimento. A través de las relaciones compra/venta y alimento/gordo permite evaluar el riesgo y el potencial de renta de un determinado modelo productivo.
Sin embargo, esta herramienta no reemplaza al resultado económico, que también debe contemplar sanidad, mano de obra, amortizaciones, mantenimiento, administración y otros costos de estructura.
La diferencia entre modelos productivos también es importante. Un novillo pesado, por ejemplo, presenta una mayor dependencia del costo de alimentación que un consumo liviano. En el ejemplo analizado, la eficiencia de conversión pasa de 6,5 a 9,0, lo que vuelve más estrecho el margen operativo a medida que aumenta el peso de salida.
En definitiva, el análisis económico del feedlot debería separar claramente tres momentos: lo que ocurrió, lo que está ocurriendo y lo que se decide hacer a partir de ahora.
El ciclo terminado debe medirse con sus precios y costos reales. El nuevo ciclo, en cambio, debe analizarse con los valores actuales y con supuestos explícitos sobre las variables futuras.
La pizarra es una referencia indispensable para tomar nuevas decisiones, pero no debería utilizarse para modificar retrospectivamente la economía de una decisión que ya fue tomada. Porque antes de calcular cuánto conviene ganar mañana, es necesario saber con precisión cuánto se ganó o se perdió ayer.(Noticias AgroPecuarias)
Material editado con la ayuda de IA