
El productor recibió menos del precio final en 9 de las 11 actividades relevadas
Según el semáforo de CONINAGRO, que también mide el dinero que el productor recibe por la venta de su producción 9 de 11 rubros están por debajo de los valores que cubren los costos.
(NAP) En septiembre de 2026, nueve de las once actividades agropecuarias relevadas registraron una participación del productor inferior a su promedio histórico para ese mes. Solo la papa y el conjunto de las hortalizas superaron sus valores habituales, de acuerdo con el informe.
Entre las actividades pecuarias, los sectores porcino y ovino mantuvieron participaciones cercanas a sus promedios históricos. En la cadena porcina, el productor recibió el 38% del precio final, frente al 40% histórico, mientras que en la ovina captó el 18%, un punto porcentual por debajo del promedio del 19%.
En este último caso, la participación cayó dos puntos respecto de agosto, como consecuencia de una baja del 12% en el precio del cordero al productor, mientras que el valor en góndola permaneció sin cambios.
El resto de las cadenas pecuarias mostró resultados por debajo de sus registros históricos. La mayor brecha se observó en la actividad aviar, donde el productor recibió el 38% del precio final, diez puntos porcentuales menos que su promedio histórico del 48%.
En la cadena bovina, la participación fue del 58%, frente al 62% histórico. Además, retrocedió dos puntos respecto de agosto, debido a una caída en el precio de la hacienda en un contexto de leve aumento de los valores en mostrador. En el sector lechero, en tanto, el productor captó el 23% del precio final, cuatro puntos por debajo de su promedio histórico del 27%.
Menor participación en las economías regionales
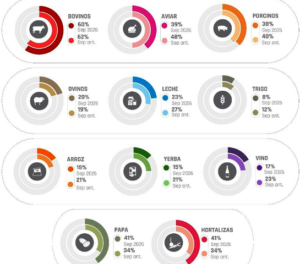 En los productos regionales también predominó una participación inferior a los valores históricos. En la cadena del vino, el productor recibió el 18% del precio final, frente al 23% promedio, mientras que en la yerba mate la proporción fue del 16%, cinco puntos menos que su registro habitual del 21%.
En arroz, la participación alcanzó el 18%, tres puntos por debajo del promedio histórico del 21%, aunque mejoró respecto de agosto por una suba del 13% en el precio recibido por el productor. Por su parte, en la cadena triguera, el productor captó apenas el 9% del precio final del pan, frente al 12% histórico.
Las hortalizas, en sentido contrario
La excepción se registró en las actividades hortícolas. El conjunto integrado por zapallo, zanahoria, cebolla y tomate alcanzó una participación del productor del 39%, cinco puntos por encima de su promedio histórico del 34%. La mejora respondió a que los precios mayoristas aumentaron un 34%, mientras que los valores en góndola subieron un 23%.
En papa, la participación llegó al 35%, un punto por encima de su promedio histórico del 34%. Sin embargo, cayó seis puntos respecto de agosto, debido a que el precio al productor retrocedió un 15%, mientras que el valor al consumidor bajó apenas un 3%.
Las diferencias en la participación del productor entre las distintas cadenas responden, principalmente, a la estructura productiva y al grado de industrialización de cada actividad.
En productos como el trigo, la yerba mate y el vino, que requieren distintos procesos de transformación antes de llegar al consumidor, la proporción que recibe el productor suele ser menor. En cambio, en actividades con menor nivel de procesamiento, como la papa y algunas hortalizas, su participación tiende a ser más elevada.
También incide el peso de los costos en cada etapa de la cadena. Esto explica, en parte, la participación relativamente alta de los productores en las carnes, donde los costos de la producción primaria representan una proporción importante del valor final.(Noticias AgroPecuarias)