
El déficit mundial de maíz en su punto más crítico en 33 años
Pese al gran volumen cosechado en EEUU, la demanda global superará a la producción en casi 30 millones de toneladas en el ciclo 2026/27.
(NAP) El balance global de oferta y demanda de maíz ingresó en una zona de alta tensión debido a que durante la campaña agrícola 2026/27, el consumo mundial superará a la producción total en 29 millones de toneladas, marcando el mayor déficit absoluto del cereal registrado desde la temporada 1993/94, según las estimaciones del Departamento de Agricultura de los Estados Unidos.
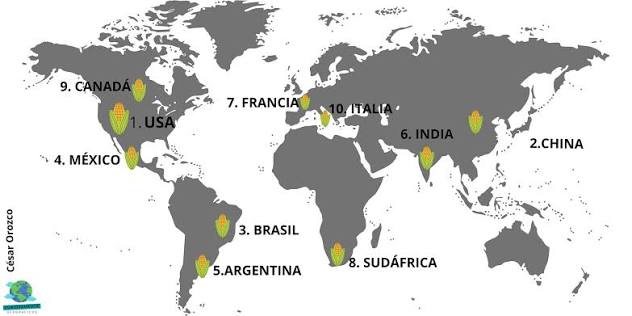
Con el informe del Usda en mano, Zaner Ag Hedgela, división especializada en corretaje de granos y gestión de riesgos agrícolas de Zaner Group, una firma estadounidense de intermediación Financiera y futuros de commodities con sede en Chicago, apuntó que el escenario plantea un desafío estructural para el comercio internacional de granos: la caída simultánea de la oferta exportable en los principales países proveedores (mapa) coincide con una demanda interna firme en los bloques abastecedores, lo que reduce los márgenes de seguridad para las reservas globales.
Radiografía del Balance Global de Maíz
| Indicador clave | Cifra / Tendencia | Impacto comercial |
| Déficit global proyectado | -29 millones de t | El mayor desbalance entre oferta y demanda en 33 años. |
| Relación Stock/Consumo en EE.UU. | 9,7 % (vs. 12,1 % a inicios de año) | Caída por debajo del umbral de confort del mercado. |
| Rendimiento promedio EE.UU. | 11,20 t/ha | Cosecha históricamente alta, pero insuficiente para cerrar la brecha. |
| Aumento de futuros (desde mayo) | +8 % en Maíz y Trigo / +12 % en Soja | Presión alcista por ajuste de la oferta de los exportadores. |
Estados Unidos dio inicio a la recolección de su 2da mayor cosecha histórica de maíz. No obstante, este importante volumen de grano físico no alcanzará para neutralizar el ajuste general de los stocks mundiales.
La combinación de producciones de maíz y trigo entre las naciones exportadoras líderes registrará la mayor reducción interanual por volumen en más de tres décadas. A su vez, los factores climáticos del tramo final del verano norteamericano —con episodios de altas temperaturas— ajustaron la condición de los cuadros, llevando la relación stock/consumo estadounidense al 9,7 %, un nivel significativamente más tirante respecto al 12,1 % anotado a principios de año.
Además, el tablero global suma presiones desde la oferta sudamericana y los destinos industriales:
–Brasil y la demanda de etanol: Si bien el gigante sudamericano prevé mantener elevados niveles de producción en la campaña 2026/27, el rápido crecimiento del consumo interno de maíz para la elaboración de biocombustibles restará saldos exportables al mercado internacional.
–Amenaza climática: El desarrollo del fenómeno El Niño mantiene en alerta a la región, con potencial impacto sobre los rendimientos promedio en Sudamérica.
Reacción en las bolsas de materias primas: La tirantez del balance ya se traslada a los precios. Desde comienzos de mayo, las posiciones a futuro de maíz y trigo acumulan subas del 8 %, mientras que el complejo sojero registra mejoras del 12 %.
La evolución de las cotizaciones en las próximas semanas estará determinada por el avance de las trilladoras en la cuenca del Mississippi, la fluidez del volumen exportable desde la región del Mar Negro y las decisiones de siembra de la campaña gruesa en el Hemisferio Sur, adelantó la consultora yanqui. (Noticias AgroPecuarias)