
El valor de la leche al productor pierde terreno frente al valor de salida de fábrica
El precio recibido por los tambos aumentó 13% interanual en agosto, mientras que el valor de los productos lácteos a salida de fábrica creció 17,6%, según el Ocla.
(NAP) El precio de la leche al productor mostró en agosto una evolución inferior a la del valor de los productos lácteos comercializados por la industria, según se desprende del último análisis del Observatorio de la Cadena Láctea Argentina que reflejó que el precio promedio pagado al productor fue de $535,12 por litro, con una suba del 1,5% mensual y del 13% interanual.
En el mismo período, el valor de salida de fábrica aumentó 1,1% mensual y 17,6% interanual. De esta manera, en los últimos 12 meses los productos vendidos por la industria aumentaron 4,6 puntos porcentuales más que el precio recibido por los tambos.
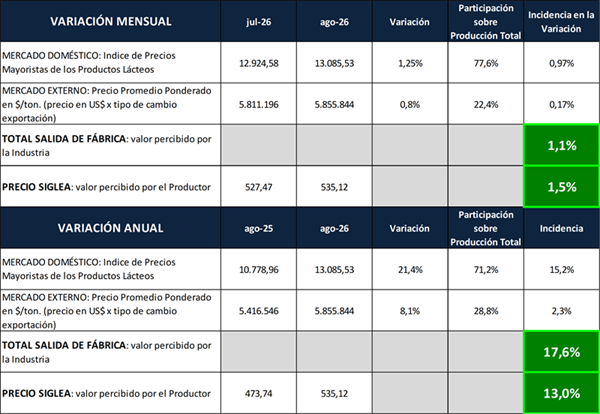
La diferencia se amplía al observar un período más extenso. Desde diciembre de 2023, el valor de salida de fábrica acumuló una evolución 20,6 puntos porcentuales superior a la del precio de la leche al productor.
Presión sobre el tambo
Para los productores, el problema se expresa fundamentalmente en términos reales. El Ocla señaló que el precio de agosto, medido en moneda constante, fue el más bajo para ese mes de los últimos 10 años.
Durante 2026, además, el precio real de la leche mostró un comportamiento prácticamente estancado.
Esto ocurre en un contexto en el que los tambos vienen aumentando su producción para compensar parcialmente el menor valor recibido por litro.
El resultado es una rentabilidad muy ajustada y desigual según la escala. La mayor productividad y volumen permiten amortiguar parcialmente la caída del precio, mientras que los establecimientos de menor escala enfrentan mayores dificultades para absorberla.
Una cadena bajo presión
La diferencia entre el precio al productor y el valor de salida de fábrica no significa, por sí misma, que la industria haya convertido esa brecha en una mayor rentabilidad.
La explicación requiere observar el conjunto de la cadena. Mientras el valor de los productos lácteos aumenta, la industria también enfrenta una fuerte presión de costos. Ocla registró para julio un incremento interanual del 19,1% en el costo industrial total, equivalente al aumento del ingreso de la industria a salida de fábrica.
Dentro de esos costos, la leche representó el 52,6%, mientras que los restantes costos industriales tuvieron una suba interanual del 27,6%.
Por eso, la dinámica actual puede describirse como una compresión del valor disponible a lo largo de la cadena. El tambo recibe un precio que crece por debajo del valor de salida de fábrica y acumula un deterioro en términos reales, mientras que la industria también enfrenta costos crecientes que limitan el margen disponible.
El indicador de participación del productor muestra esa situación. En julio, el Ocla estimó que la leche representaba el 51% del valor de salida de fábrica, por debajo del promedio histórico del 53,9%.
La fotografía de agosto, entonces, no muestra simplemente una disputa entre productores e industria. Muestra una cadena en la que el valor generado no está creciendo al mismo ritmo en sus distintos eslabones y en la que el tambo enfrenta una pérdida de poder de compra particularmente significativa.